Si uno de tus proveedores fue publicado como emisor de comprobantes falsos: tienes 30 días naturales para corregir tu situación fiscal, y si no lo haces el SAT puede restringir tu sello digital (Art. 17-H Bis, fr. XIV, CFF). Ese mismo plazo es el que tienes para decidir si corriges o te defiendes. Llama al (33) 3992-5112 o escríbenos por WhatsApp.
Qué es el procedimiento del Art. 49 Bis
Desde el 1 de enero de 2026 el Código Fiscal de la Federación tiene una herramienta nueva contra la venta de facturas. La reforma publicada en el DOF el 7 de noviembre de 2025 adicionó el Art. 42, fracción V, inciso g) y el Art. 49 Bis CFF, que regulan una visita domiciliaria especial —ya conocida como "visita exprés"— para verificar que los CFDI amparen operaciones existentes y verdaderas, como exige el Art. 29-A, fracción IX, CFF.
Sus rasgos son muy distintos a los de una auditoría ordinaria:
- Inicia con una presunción. Basta que la autoridad presuma que el contribuyente emite comprobantes que no corresponden a operaciones reales.
- Suspende la facturación desde el primer día. La emisión de comprobantes queda suspendida desde la notificación de la orden y hasta que se resuelve.
- Es muy corto. El visitado tiene 5 días hábiles para ofrecer pruebas y la autoridad 15 días hábiles para resolver; todo el procedimiento debe concluir en un máximo de 24 días hábiles.
- Permite grabar. Los visitadores pueden tomar fotografías y grabar audio y video durante la diligencia.
- Termina en una lista pública. Si el emisor no desvirtúa la presunción, sus comprobantes se consideran falsos con efectos generales, sus operaciones no producen ni produjeron efecto fiscal, y su nombre y RFC se publican en el portal del SAT y en el DOF.
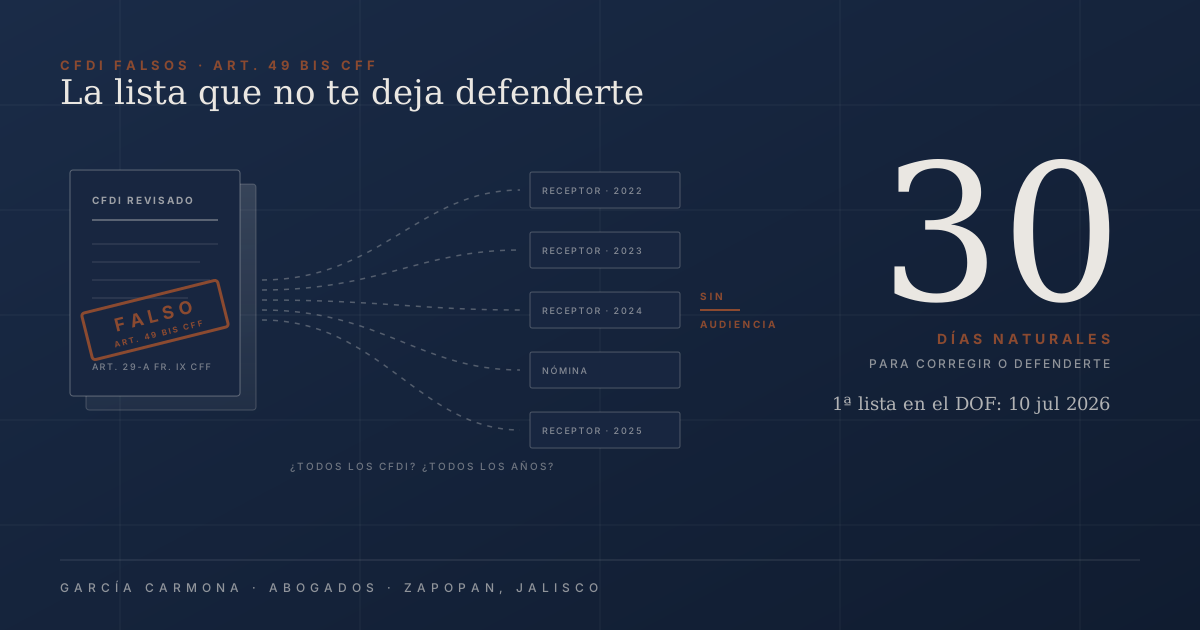
La primera lista: 10 de julio de 2026
El procedimiento dejó de ser teoría el 10 de julio de 2026, cuando el SAT publicó en el DOF los primeros oficios con contribuyentes cuyos comprobantes fueron declarados falsos, derivados de resoluciones emitidas a mediados de junio. A partir de ahí empezó a correr el problema para quienes les compraron.
Para el emisor, la consecuencia es clara: restricción de su sello digital y, eventualmente, la vía penal (la fracción XI del 49 Bis faculta a Hacienda para actuar en términos del Art. 113 Bis CFF). Para el receptor, la ley dice algo mucho más escueto: que debe corregir su situación fiscal mediante declaraciones complementarias en 30 días naturales. Si no lo hace, el SAT puede restringirle temporalmente su certificado de sello digital (Art. 17-H Bis, fracción XIV, CFF), lo que en los hechos paraliza la facturación de cualquier empresa.
El receptor, sin audiencia
Aquí está el defecto de origen. El Art. 69-B, que lleva más de una década operando contra las "factureras", reconoce que quien recibió el comprobante puede tener una operación real y le da un plazo para demostrarlo. El Art. 49 Bis no: solo prevé que el receptor se corrija. No hay un momento procesal para que acuda ante la autoridad a acreditar la materialidad de su operación.
Eso choca con una realidad que el propio sistema reconoce. No todos los emisores sancionados son empresas fantasma: hay empresas reales, con activos, empleados e infraestructura, que en algún momento emitieron comprobantes irregulares. Que una parte de sus CFDI sea falsa no prueba que tu compra lo sea. Negarte la posibilidad de demostrarlo es negarte la garantía de audiencia del Art. 14 constitucional.
El tema se discutió a fondo en el conversatorio sobre materialidad de operaciones del Tribunal Federal de Justicia Administrativa del 15 de octubre de 2026. Ahí, especialistas y magistrados coincidieron en que la ley "no ayuda" al receptor y en que estos temas tendrán que resolverse en tribunales.
| Elemento | Art. 69-B CFF | Art. 49 Bis CFF |
|---|---|---|
| Enfoque | Subjetivo: ¿el emisor tiene activos, personal e infraestructura? | Objetivo: ¿estos comprobantes concretos amparan operaciones reales? |
| Vigencia | Desde 2014 | Desde el 1 de enero de 2026 |
| Duración | Plazos de semanas o meses para el emisor | Visita exprés: máximo 24 días hábiles |
| Receptor | 30 días para acreditar la operación o corregirse | 30 días naturales para corregirse; sin vía expresa para acreditar |
| Si no actúa el receptor | Determinación en facultades de comprobación; posible restricción de sello | Restricción temporal del sello (Art. 17-H Bis, fr. XIV) |
El exceso: aplicar la lista a todos los CFDI
Si el 49 Bis tiene un enfoque objetivo, sus efectos deberían ser igual de precisos. La visita revisa un conjunto identificado de comprobantes y la presunción de falsedad se justifica, uno por uno o por grupos, respecto de ellos. Lógicamente, la resolución solo puede declarar falsos esos comprobantes.
Lo que estamos viendo en la práctica es otra cosa:
- Cartas invitación por años completos. Receptores que reciben una relación de todas sus operaciones con el emisor de los últimos cinco años, aunque nunca se vincularon con los comprobantes que se revisaron en la visita.
- Efectos sobre CFDI de nómina. Planteamientos de la autoridad en el sentido de que ni siquiera los recibos de nómina del emisor publicado tendrían efectos, lo que alcanzaría a sus propios trabajadores.
- Pruebas que dejan de valorarse. Contribuyentes con una auditoría en curso, que ya habían aportado su evidencia de materialidad, a quienes se les dice que esas pruebas ya no se valorarán porque el proveedor fue publicado meses después, aunque el ejercicio revisado sea anterior.
Esta práctica le da al 49 Bis las consecuencias generales de un procedimiento diseñado con otra lógica, como el 69-B, sin las protecciones que este sí tiene. Además, la Segunda Sala de la Suprema Corte ya estableció que la autoridad puede revisar la materialidad dentro de una auditoría ordinaria (jurisprudencia 2a./J. 78/2019 (10a.)), pero precisamente porque se trata de procedimientos distintos. Si la autoridad decide revisarte en una auditoría, tiene que valorar lo que aportes y motivar por qué no le genera convicción. No puede sustituir esa valoración con la publicación de un tercero.
Cinco argumentos de defensa para el receptor
No todos aplican a todos los casos, pero son las líneas que hoy revisamos en cada asunto de 49 Bis:
Alcance limitado a los comprobantes revisados
Si tus CFDI no formaron parte del conjunto analizado en la visita, no hay base para presumir que son falsos. Lo primero es identificar qué comprobantes revisó la autoridad.
Garantía de audiencia
Imponer consecuencias al receptor sin darle oportunidad de probar que su operación existió es cuestionable a la luz del Art. 14 constitucional, sobre todo si se compara con el 69-B.
Ámbito temporal
Aplicar una publicación de 2026 a operaciones de ejercicios anteriores, o a pruebas que ya estaban aportadas en una auditoría, plantea un problema serio de seguridad jurídica.
Obligación de valorar y motivar
En facultades de comprobación, la autoridad debe valorar cada prueba en lo individual y en su conjunto, con un estándar objetivo y razonable según la naturaleza de la operación. La sola publicación del proveedor no sustituye esa motivación.
Tu operación es real
Contrato, pagos bancarizados, entregables, correspondencia, entradas de almacén y la coherencia de la operación con tu negocio. Si existe la evidencia, hay que tenerla integrada antes de que corra el plazo.
Qué hacer en los 30 días
Treinta días naturales pasan rápido. Así estructuramos la respuesta en García Carmona cuando un cliente descubre que su proveedor está en la lista:
Identificar qué te afecta exactamente
Cruzamos la publicación con tu contabilidad: qué CFDI recibiste de ese emisor, de qué ejercicios, por qué montos, y si tienes alguna notificación, carta invitación o auditoría abierta.
Días 1–3Integrar el expediente de materialidad
Reunimos la evidencia de que la operación existió. Aunque la ley no te dé un procedimiento para presentarla, la vas a necesitar para cualquier defensa (ver nuestra guía de materialidad de las operaciones).
Días 1–10Decidir: corregir, defender o ambas
Cuantificamos el impacto de corregir (ISR, IVA, actualización y recargos) frente al riesgo y costo de defenderse. A veces conviene corregir una parte y defender otra.
Antes del día 15Elegir el medio de defensa
Depende del acto que te afecte: la publicación, la carta invitación, la restricción del sello o una resolución en auditoría. Cada uno tiene su vía —amparo, aclaración, recurso o juicio de nulidad— y su propio plazo.
Plazos desde 15 días hábilesProteger tu sello digital
Si el SAT restringe tu certificado, el Art. 17-H Bis permite subsanar o desvirtuar la causa. Preparamos esa solicitud para que la facturación no quede detenida.
Al día siguiente de la restricciónSi tu proveedor aparece en la lista o ya recibiste una carta invitación, en García Carmona revisamos tu caso en una primera consulta: qué comprobantes están realmente en juego, cuánto cuesta corregir y qué argumentos tienes para no hacerlo.
Siguiente en la serie 2 · Tener el contrato no basta: la materialidad de las operaciones ante el SAT →Preguntas frecuentes sobre la lista de CFDI falsos
¿Qué es la lista de CFDI falsos del Art. 49 Bis?
Es la publicación, en el portal del SAT y en el DOF, del nombre y RFC de contribuyentes cuyos comprobantes fueron declarados falsos al concluir la visita especial del Art. 49 Bis CFF, vigente desde el 1 de enero de 2026. Se emite cuando el emisor no desvirtúa la presunción de que sus CFDI no amparan operaciones existentes y verdaderas (Art. 29-A, fr. IX). La primera publicación en el DOF fue el 10 de julio de 2026.
Mi proveedor aparece en la lista, ¿qué plazo tengo?
Quienes dieron efectos fiscales a esos comprobantes tienen 30 días naturales para corregir su situación mediante declaraciones complementarias. Si no lo hacen, el SAT puede restringir temporalmente su sello digital (Art. 17-H Bis, fr. XIV). En la práctica, también es el plazo que tienes para decidir si corriges o te defiendes.
¿Puedo demostrar ante el SAT que la operación con mi proveedor sí existió?
A diferencia del 69-B, el 49 Bis no prevé un procedimiento para que el receptor acredite la materialidad ante la autoridad. Esa omisión es uno de los puntos más cuestionados porque te deja sin garantía de audiencia. Pero sí hay defensa: depende del acto concreto que te afecte y del medio que proceda contra él.
¿La lista invalida todos los CFDI que me emitió ese proveedor?
Es el punto en disputa. El 49 Bis revisa comprobantes concretos y la presunción de falsedad se justifica respecto de ellos. Aun así, la autoridad ha extendido los efectos a todas las operaciones con el emisor, de varios ejercicios, e incluso a CFDI de nómina. Hay argumentos sólidos para limitar los efectos a los comprobantes efectivamente revisados.
¿Qué diferencia hay entre la lista del 69-B y la del 49 Bis?
El 69-B analiza si el emisor tiene activos, personal e infraestructura, y da al receptor 30 días para acreditar la operación o corregirse. El 49 Bis analiza comprobantes concretos en una visita exprés de máximo 24 días hábiles y solo prevé que el receptor se corrija. Son procedimientos distintos y sus consecuencias no deberían equipararse.
Este artículo es de carácter informativo y no constituye asesoramiento legal. Refleja la legislación vigente a la fecha de publicación, incluido el Art. 49 Bis del Código Fiscal de la Federación (reforma publicada en el DOF el 7-nov-2025, vigente desde el 1-ene-2026). Su interpretación todavía no ha sido definida por los tribunales y puede variar según los criterios que emitan. Cada caso requiere análisis específico. Para atención a tu situación concreta, contáctanos.