La pregunta que decide el caso
En casi todas las auditorías de materialidad hay un momento en que la autoridad dice, con distintas palabras, lo mismo: "la carga de la prueba es tuya". A partir de ahí, cada documento que entrega el contribuyente es "insuficiente": el contrato no prueba que se prestó el servicio, el correo no prueba quién lo envió, la foto no muestra el número de serie. Nada alcanza.
Quién debe probar qué no es un tecnicismo. En un litigio de materialidad, es la pregunta que suele decidir el resultado. Si toda la carga es tuya y el estándar lo fija la autoridad sin límite, nunca vas a terminar de probar. Si toda la carga fuera del SAT, bastaría con negar. Ninguno de los dos extremos es correcto, y entender por qué es una de las herramientas de defensa más útiles que existen hoy.
Qué dice la ley sobre la prueba de la materialidad
Lo primero que hay que saber es que el Código Fiscal de la Federación no regula expresamente cómo se prueba la materialidad ni a quién le toca en una auditoría ordinaria. Las reglas salen de varias piezas:
- Art. 68 CFF. Los actos de la autoridad fiscal se presumen legales, pero la autoridad debe probar los hechos que los motivan cuando el afectado los niega lisa y llanamente, salvo que la negativa implique afirmar otro hecho.
- Código Federal de Procedimientos Civiles, de aplicación supletoria. Quien afirma un hecho debe probarlo (Art. 81) y quien niega solo está obligado a probar en ciertos casos, por ejemplo, cuando su negación envuelve la afirmación de otro hecho (Art. 82).
- Art. 69-B CFF. Aquí sí hay una regla especial: la ley crea una presunción de inexistencia contra el emisor que no tiene capacidad operativa, y a partir de ella le corresponde al contribuyente desvirtuarla.
- Jurisprudencia 2a./J. 78/2019 (10a.). La Segunda Sala reconoció que el SAT puede revisar la materialidad dentro de una auditoría y declarar la inexistencia si el contribuyente no acredita que las operaciones registradas ocurrieron.
De ahí viene la idea de que "la carga es del contribuyente". Es cierta en parte: quien quiere deducir un gasto o acreditar un IVA tiene que poder demostrar que el gasto existió. Lo que no dice ninguna de esas normas es que el contribuyente deba probarlo todo, de cualquier forma, al estándar que la autoridad decida.
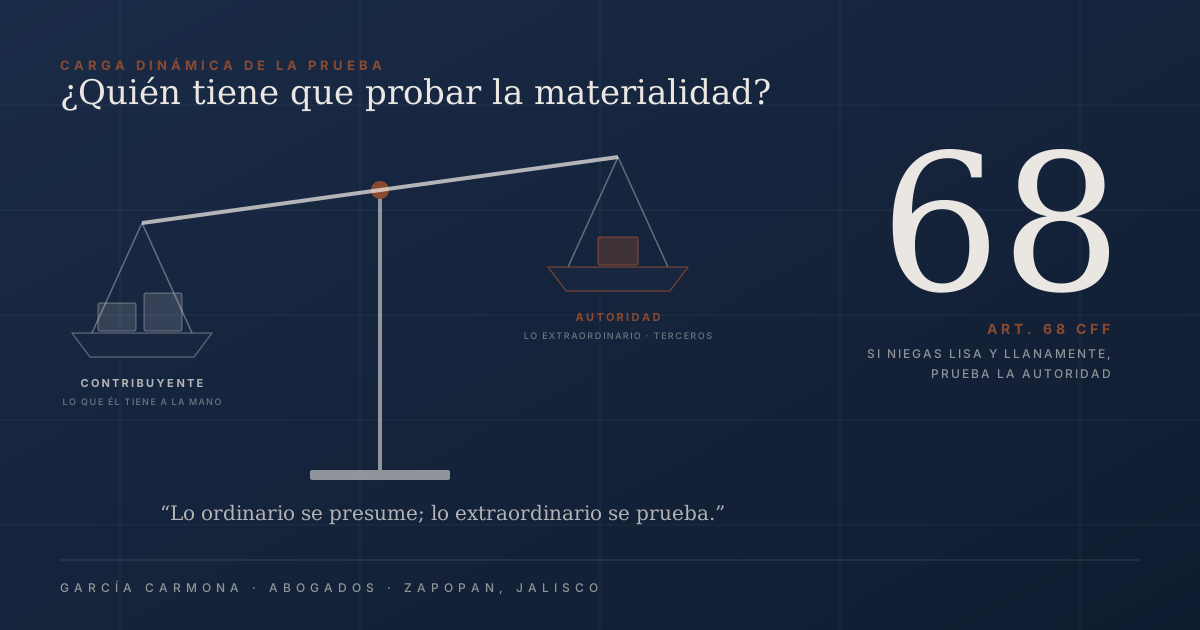
La carga dinámica de la prueba
La carga dinámica parte de una idea sencilla: el deber de probar no es fijo. Ambas partes tienen un deber probatorio, y en cada hecho concreto ese deber recae en quien está en mejor posición para probarlo. Se apoya en cuatro principios:
Principio ontológico
Lo ordinario se presume y lo extraordinario se prueba. Si la autoridad sostiene algo excepcional, como que una operación coherente con todo tu negocio nunca ocurrió, le toca a ella justificarlo.
Facilidad probatoria
Prueba quien tiene la prueba a la mano. Tus contratos, entregables y almacenes los tienes tú. Las declaraciones de tu proveedor, sus retenciones o su DIOT las tiene la autoridad, que además puede compulsarlo.
Igualdad de armas
La autoridad no puede subir el estándar cada vez que cumples con el anterior. Si tu evidencia es suficiente para una operación de esa naturaleza, la carga de desvirtuarla se traslada a quien la niega.
Nadie está obligado a lo imposible
No se le puede exigir al contribuyente probar un hecho negativo ni producir una prueba que, por la naturaleza de la operación, no existe o no está bajo su control.
La carga dinámica no es un truco a favor del contribuyente. Funciona en ambos sentidos: tampoco le permite negar todo y sentarse a esperar a que la autoridad pruebe. Lo que exige es que cada hecho se analice por separado y que el reparto de la prueba tenga sentido.
Cómo se ve en la práctica
En el conversatorio sobre materialidad de operaciones del Tribunal Federal de Justicia Administrativa, celebrado el 15 de octubre de 2026, magistrados y especialistas usaron ejemplos que vale la pena retomar:
- La maquila de zapatos. Una empresa diseña zapatos, compra pieles, suelas y agujetas, contrata la maquila y vende el producto terminado. La autoridad no objeta ni las compras ni las ventas, pero rechaza la maquila documento por documento. Si la maquila no existió, ¿cómo se convirtieron las pieles en zapatos vendidos?
- Las llantas de la armadora. Si una armadora vendió un millón de autos, es razonable presumir que compró al menos cuatro millones de llantas. Lo extraordinario sería lo contrario.
- El concierto. Escenario, sillería, publicidad, ambulancia y artistas: la autoridad descalificó a cada proveedor por separado, pero el concierto se celebró. Analizar árbol por árbol sin ver el bosque lleva a conclusiones absurdas.
| Hecho que se discute | Quién tiene la prueba | A quién debería corresponder |
|---|---|---|
| Que recibiste el servicio o la mercancía | Tú: entregables, entradas de almacén, correos, bitácoras | Al contribuyente |
| Que pagaste y cómo registraste la operación | Tú: estados de cuenta, contabilidad | Al contribuyente |
| Que el proveedor no presentó declaraciones, DIOT o no enteró retenciones | La autoridad: sus propias bases de datos | A la autoridad |
| Que el proveedor no tenía personal ni activos | La autoridad: compulsa y facultades frente a terceros | A la autoridad, salvo un listado 69-B firme |
| Que una operación coherente con tu negocio no ocurrió | Es un hecho extraordinario | A la autoridad, si tu evidencia básica es razonable |
Qué dicen los tribunales
Los criterios recientes van en dos direcciones que conviene leer juntas, porque marcan el terreno real de la discusión.
Un estándar razonable, no ilimitado
La tesis I.18o.A.10 A (11a.), de un tribunal colegiado en materia administrativa del Primer Circuito, publicada en octubre de 2023, sostiene que el estándar probatorio para acreditar la materialidad no debe ir más allá de lo objetivo y razonable según la naturaleza de la operación. También sostiene que no puede exigirse al contribuyente demostrar extremos imposibles o desmedidos, que aplica el principio ontológico de la prueba y que admite pruebas indirectas. En la misma línea, la tesis I.4o.A.47 A (11a.), publicada en febrero de 2025, reconoce que la materialidad puede acreditarse mediante prueba presuncional aun sin prueba directa.
Cantidad no es calidad
En septiembre de 2026 se publicaron varias tesis de un tribunal colegiado en materia administrativa, en asuntos del Art. 69-B, que ponen el contrapeso. Según los resúmenes publicados:
- El CFDI, las pólizas y los papeles de trabajo no hacen prueba plena por sí solos. Se necesitan evidencias tangibles de la prestación o entrega.
- Las pruebas se valoran con libre valoración racional (lógica, máximas de la experiencia y conocimientos científicos), y autoridad y tribunal deben justificar por qué aceptan o rechazan cada una.
- La presunción se desvirtúa cuando la versión del contribuyente es más probable que la de inexistencia y el cuadro probatorio está completo en su contexto.
- Si cada prueba individual no acredita un hecho base idóneo, no puede rescatarse agrupándolas: cada indicio debe sostenerse por sí mismo antes de encadenarse.
Leídas en conjunto, las dos líneas dicen algo coherente. El SAT no puede exigirte lo imposible ni ignorar la lógica de tu operación, pero tú no puedes sustituir la prueba con volumen. Lo que gana es una cadena de evidencia en la que cada eslabón sea sólido y que, vista completa, haga evidente que la operación ocurrió.
La autoridad tiene que decir por qué
El reverso de la carga de la prueba es la motivación. Si la autoridad concluye que tus pruebas no bastan, tiene que explicar qué valor le dio a cada una, por qué no le generan convicción en lo individual y por qué tampoco en su conjunto. "Se revisó la documentación y no es suficiente" no es motivación. Sin esa explicación, el contribuyente no sabe a qué atenerse ni qué prueba le faltaba.
Hemos visto sentencias del TFJA que hacen lo que la autoridad debió hacer: una tabla con cada prueba, su contenido y lo que demuestra, para concluir que el conjunto genera convicción y que la autoridad no aportó nada en contrario. Ese es el estándar que hay que exigir desde la etapa administrativa.
Cómo usarlo en tu defensa
Así trasladamos la carga dinámica a la estrategia en García Carmona:
Aislar el hecho que se discute
No es lo mismo cuestionar que el servicio se prestó que cuestionar la capacidad del proveedor o sus declaraciones. Cada hecho tiene su propio reparto de la prueba.
Al recibir el requerimientoProbar lo que está en tu esfera
Contratos, entregables, pagos, inventarios y el uso de lo adquirido en tu negocio. Esa parte sí es tuya y hay que cubrirla bien (ver la guía de evidencia de materialidad).
Dentro del plazo del procedimientoSeñalar lo que corresponde a la autoridad
Si el reproche depende de hechos de terceros, lo decimos expresamente y pedimos que la autoridad ejerza sus facultades frente a ellos en lugar de trasladarte esa carga.
En el escrito de pruebasArmar la cadena, no el montón
Presentamos la evidencia ordenada como una historia: cada documento acredita un eslabón y el conjunto explica la operación de principio a fin.
Prueba encadenadaExigir motivación prueba por prueba
Si la resolución descarta tus pruebas en bloque, esa falta de motivación es materia de impugnación en el recurso de revocación o en el juicio de nulidad.
Recurso o juicioUna advertencia práctica: aporta todo lo que tengas en sede administrativa. En el recurso de revocación todavía pueden ofrecerse pruebas nuevas (Arts. 123 y 130 CFF), pero la jurisprudencia 2a./J. 73/2013 (10a.) limita la posibilidad de presentar en el juicio de nulidad las pruebas que pudiste exhibir antes. Si estás en una revisión de materialidad, en García Carmona revisamos tu expediente y definimos qué te toca probar y qué no antes de que corran los plazos.
Volver al inicio de la serie 1 · Lista de CFDI falsos: qué hacer si tu proveedor aparece →Preguntas frecuentes sobre la carga de la prueba en materialidad
¿Al contribuyente le toca siempre probar la materialidad?
No siempre. Debe aportar la evidencia que razonablemente tiene a su alcance para demostrar que la operación ocurrió. Pero la carga no es absoluta: lo ordinario se presume y lo extraordinario se prueba, y los hechos que dependen de terceros, como las declaraciones o retenciones de un proveedor, son más fáciles de verificar para la autoridad.
¿Qué es la carga dinámica de la prueba?
Es la idea de que el deber de probar no recae de forma fija en una parte, sino que se reparte según el hecho concreto y según quién tiene más fácil acceso a la prueba. El contribuyente prueba lo que está en su esfera; la autoridad, lo que solo ella puede verificar o lo que afirma como extraordinario.
¿Puede el SAT exigirme pruebas imposibles o desproporcionadas?
No. La tesis I.18o.A.10 A (11a.) sostiene que el estándar debe ser objetivo y razonable según la naturaleza de la operación, sin exigir extremos imposibles o desmedidos, y admite pruebas indirectas que en conjunto acrediten racionalmente la operación.
¿Basta con presentar muchas pruebas para acreditar la materialidad?
No. Tesis publicadas en septiembre de 2026 precisan que el CFDI, las pólizas y los papeles de trabajo no hacen prueba plena por sí solos y que, si cada prueba no acredita un hecho base idóneo, no puede compensarse agrupándolas. Lo que convence es una cadena de evidencia sólida en cada eslabón.
¿Qué pasa si niego los hechos que me atribuye el SAT?
El Art. 68 CFF obliga a la autoridad a probar los hechos que motivan su acto cuando el afectado los niega lisa y llanamente, salvo que la negativa implique afirmar otro hecho. Es útil, pero no sirve para todo: negar que una operación existió no es lo mismo que negar que te notificaron.
Este artículo es de carácter informativo y no constituye asesoramiento legal. Las tesis aisladas citadas no son jurisprudencia obligatoria y su contenido se describe con base en resúmenes publicados; deben verificarse en el Semanario Judicial de la Federación antes de invocarse en un asunto concreto. Cada caso requiere análisis específico. Para atención a tu situación concreta, contáctanos.