Si uno de tus proveedores ya aparece en el listado definitivo del Art. 69-B: tienes 30 días siguientes a esa publicación para acreditar que la operación fue real o corregir tu situación. Pasado ese plazo, el SAT puede determinarte un crédito fiscal y restringir tu sello digital. Llama al (33) 3992-5112 o escríbenos por WhatsApp.
Es una de las escenas más comunes en una auditoría: la empresa entrega el contrato firmado, las facturas y los estados de cuenta que muestran el pago, y aun así el SAT rechaza la deducción y el IVA acreditable. El argumento de la autoridad es breve: “no se acreditó la materialidad de la operación”.
El contrato demuestra que dos partes se obligaron a algo. La factura demuestra que alguien dijo haber vendido algo. La transferencia demuestra que salió dinero. Ninguno de los tres, por sí solo, demuestra que el servicio se prestó o que la mercancía existió. En este artículo explicamos qué es la materialidad, por qué dos procedimientos distintos pueden tumbar tus operaciones y qué evidencia conviene construir antes de que llegue la revisión.
¿Qué es la materialidad de las operaciones?
La ley no define la palabra “materialidad”, pero el concepto se desprende de varias normas: el artículo 69-B del Código Fiscal de la Federación (operaciones inexistentes), las facultades de comprobación del artículo 42 del CFF, los requisitos de deducción del artículo 27 de la Ley del ISR y los de acreditamiento del artículo 5 de la Ley del IVA.
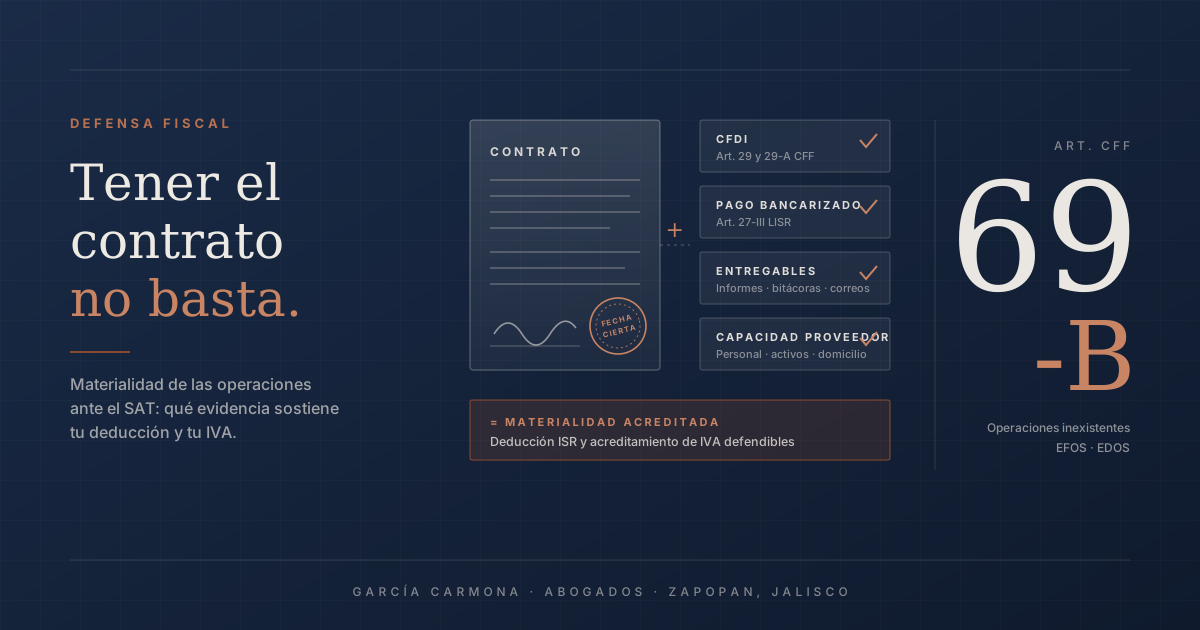
En términos simples, una operación tiene materialidad cuando puedes probar que realmente ocurrió: que el proveedor tenía con qué prestar el servicio, que el servicio se prestó, que tú lo recibiste y lo usaste en tu actividad, y que lo pagaste. Los documentos fiscales (contrato y CFDI) son el punto de partida de esa prueba, no la prueba completa.
La Segunda Sala de la Suprema Corte lo dejó claro en la jurisprudencia 2a./J. 78/2019 (10a.): dentro de una auditoría, el SAT puede verificar si las operaciones registradas en tu contabilidad existieron y, si no logras demostrarlo, restarles valor a los comprobantes sin necesidad de seguir el procedimiento del artículo 69-B. Es decir, el riesgo no depende solo de que tu proveedor aparezca en una lista.
Dos vías por las que el SAT desconoce tus operaciones
1. El procedimiento del Art. 69-B: EFOS y EDOS
El artículo 69-B permite al SAT presumir que un contribuyente factura operaciones inexistentes cuando detecta que emite comprobantes sin contar con activos, personal, infraestructura o capacidad material, directa o indirecta, para prestar los servicios o producir los bienes que factura, o cuando no se le localiza. En la práctica se habla de EFOS (empresas que facturan operaciones simuladas) y EDOS (empresas que deducen operaciones simuladas). Así avanza el procedimiento:
Notificación al emisor y publicación como “presunto”
El SAT notifica al proveedor a través del buzón tributario y publica su nombre en su portal y en el Diario Oficial de la Federación.
Listado de presuntosEl proveedor tiene oportunidad de desvirtuar
Cuenta con 15 días para aportar documentación y argumentos, prorrogables una sola vez por 5 días más. En esta etapa la carga de defenderse es del proveedor, pero a ti ya te conviene ordenar tu propia evidencia.
15 + 5 díasResolución y listado definitivo
Si no desvirtúa la presunción, el SAT lo publica en el listado definitivo. Desde ese momento, sus comprobantes no producen efecto fiscal alguno.
Listado definitivoTu plazo como receptor de las facturas
Dispones de 30 días siguientes a la publicación definitiva para acreditar ante el SAT que efectivamente adquiriste los bienes o recibiste los servicios, o bien para corregir tu situación fiscal mediante declaración complementaria.
30 días · receptor2. La auditoría ordinaria (Art. 42 CFF)
Aunque tu proveedor esté al corriente y no figure en ninguna lista, en una visita domiciliaria, revisión de gabinete o revisión electrónica el SAT puede pedirte que demuestres que cada operación relevante existió. Aquí no hay un plazo especial de 30 días: la evidencia se exhibe dentro de los plazos del propio procedimiento de revisión, que suelen ser cortos. Explicamos cómo manejar esa etapa en cómo responder una auditoría del SAT.
| Aspecto | Procedimiento Art. 69-B | Facultades de comprobación (Art. 42) |
|---|---|---|
| A quién se dirige | Primero al proveedor emisor; después a quienes recibieron sus facturas | Directamente a ti, como contribuyente revisado |
| Qué lo detona | Falta de capacidad material del proveedor o que no sea localizado | Cualquier revisión; la materialidad es un punto más a verificar |
| Tu plazo para probar | 30 días siguientes al listado definitivo | Los plazos del procedimiento de revisión |
| Cómo te enteras | Consultando el listado público (no siempre te notifican personalmente) | Mediante requerimiento u orden de revisión |
Qué está en juego si no pruebas la materialidad
Cuando el SAT concluye que una operación no existió, las consecuencias se acumulan:
- Pierdes la deducción del ISR, porque el gasto deja de ser estrictamente indispensable y comprobado (art. 27, fracciones I y III, LISR).
- Pierdes el IVA acreditable, porque el art. 5 de la LIVA exige que el IVA corresponda a erogaciones deducibles para ISR y que esté trasladado en un CFDI válido.
- Se determina un crédito fiscal con actualización, recargos y multas (vale la pena entender cómo se determina un crédito fiscal).
- Riesgo sobre tu sello digital: el SAT puede restringir temporalmente tu certificado de sello digital (art. 17-H Bis CFF) si no corriges tras un listado definitivo. Explicamos qué hacer en ese caso en si el SAT te canceló los sellos digitales.
- Exposición penal: adquirir comprobantes que amparen operaciones inexistentes o simuladas está tipificado como delito en el art. 113 Bis del CFF.
Materialidad no es lo mismo que razón de negocios
Son dos preguntas distintas que el SAT puede hacerse sobre la misma operación. La materialidad pregunta si ocurrió: ¿se prestó el servicio?, ¿existía la mercancía? La razón de negocios del artículo 5-A del CFF pregunta por qué ocurrió así: ¿la operación tiene un propósito económico además del ahorro fiscal?
Una operación puede ser perfectamente real y aun así ser recaracterizada por carecer de razón de negocios; o tener toda la lógica comercial y caerse porque no puedes probar que existió. Si quieres profundizar en la segunda, lee nuestro artículo sobre el Art. 5-A del CFF y la cláusula antiabuso. Un expediente bien armado responde ambas preguntas a la vez.
Fecha cierta: por qué el SAT puede ignorar tu contrato privado
Muchas empresas descubren este problema en plena auditoría. En la jurisprudencia 2a./J. 161/2019 (10a.), la Segunda Sala de la SCJN resolvió que los documentos privados que el contribuyente exhibe ante el SAT para demostrar sus operaciones deben tener fecha cierta. Sin ella, la autoridad puede restarles eficacia probatoria aunque nadie los haya objetado.
La razón es práctica: un contrato privado sin fecha cierta pudo haberse firmado ayer y fecharse hace tres años. Un documento privado adquiere fecha cierta, entre otros supuestos, cuando:
- Se ratifica o presenta ante un fedatario público, como un notario o corredor público.
- Se inscribe en un registro público.
- Fallece alguno de sus firmantes.
No hace falta llevar cada orden de compra con notario. La recomendación práctica es identificar las operaciones sensibles y darles fecha cierta desde que se firman: contratos de monto relevante, operaciones con partes relacionadas, servicios intangibles (consultoría, asesoría, publicidad, regalías) y anticipos importantes. La firma electrónica con constancia de conservación de mensajes de datos (NOM-151) es una herramienta útil para fechar documentos. Conviene evaluar su alcance probatorio caso por caso.
Qué evidencia sostiene una operación más allá del contrato
La materialidad se prueba con un conjunto de documentos que cuentan la misma historia de forma consistente. Estos son los bloques que el SAT suele revisar:
Antes: por qué y a quién contrataste
Cotizaciones de varios proveedores, solicitud interna del área que necesitaba el servicio, aprobación de compra y la debida diligencia del proveedor. Muestran que la necesidad existía antes de la factura.
Capacidad del proveedor
Evidencia de que tenía personal, activos y domicilio para cumplir: opinión de cumplimiento positiva (art. 32-D CFF), consulta del listado 69-B, registro REPSE si se trata de servicios especializados (art. 27, fr. V, LISR) y constancia de situación fiscal.
Durante: la ejecución
Entregables concretos como informes, estudios, bitácoras, minutas, listas de asistencia, correos de seguimiento, fotografías con metadatos, remisiones, guías de embarque y actas de entrega-recepción. Es la pieza que más suele faltar.
El pago y el comprobante
CFDI con descripción específica del servicio (evita “servicios profesionales” sin detalle) y pago bancarizado desde tu cuenta a la del proveedor cuando exceda de $2,000 (art. 27, fr. III, LISR), congruente en montos y fechas con el contrato.
Después: el uso en tu negocio
Cómo se reflejó el servicio o bien en tu operación: la campaña que se publicó, el sistema que se implementó, la mercancía que se vendió. También el registro contable correcto (art. 28 CFF) y la conservación de todo por al menos cinco años (art. 30 CFF).
La dificultad cambia según el tipo de operación. Una compra de mercancía deja rastro físico (inventarios, fletes, ventas posteriores). Los servicios intangibles son los más cuestionados, porque lo único que queda es lo que tú documentes:
| Operación | Evidencia que más pesa |
|---|---|
| Consultoría y asesoría | Informes firmados, minutas de reuniones, correos con avances, nombres de quienes prestaron el servicio |
| Publicidad y marketing | Piezas publicadas, reportes de alcance de las plataformas, facturas del medio, capturas fechadas |
| Compra de mercancía | Remisiones, carta porte, entradas al almacén, control de inventarios y ventas posteriores |
| Servicios especializados | Registro REPSE, CFDI de nómina y constancias de seguridad social del proveedor, bitácoras de trabajo |
| Partes relacionadas | Contrato con fecha cierta, estudio de precios de transferencia, prueba del beneficio recibido (ver precios de transferencia) |
Checklist práctico de materialidad
Úsalo para cada proveedor relevante. Si no puedes marcar la mayoría de las casillas de una operación, esa operación es la que conviene reforzar primero:
Antes de contratar
- Consulté que el proveedor no aparezca en el listado del Art. 69-B.
- Obtuve su opinión de cumplimiento positiva y su constancia de situación fiscal.
- Verifiqué que tiene domicilio, personal y activos acordes con lo que factura.
- Si es un servicio especializado, validé su registro REPSE vigente.
- Guardé cotizaciones y la aprobación interna de la compra.
Al firmar
- El contrato describe el servicio, los entregables y la forma de medirlos.
- Si es una operación sensible, tiene fecha cierta.
- Incluye la obligación del proveedor de entregar evidencia y cooperar ante el SAT.
Durante y después
- Tengo entregables fechados y los nombres de quienes prestaron el servicio.
- El CFDI describe el servicio concreto y coincide con contrato y pago.
- Pagué por transferencia desde mi cuenta a la cuenta del proveedor.
- Puedo explicar cómo se usó el servicio o bien en mi negocio.
- Reviso cada trimestre si mis proveedores aparecen en el listado 69-B.
- Todo queda archivado en un expediente por proveedor y se conserva al menos cinco años.
Si el SAT ya está cuestionando tus operaciones
Cuando la revisión ya empezó, el orden importa. Recomendamos no entregar documentos sueltos conforme los pidan. Primero hay que reconstruir el expediente de cada operación, detectar qué hueco existe y presentar la evidencia de forma que cuente una historia coherente. La evidencia fabricada después de la notificación suele notarse y empeorar la posición.
En García Carmona hemos acompañado a empresas tanto en la etapa de prueba ante el SAT como en la impugnación posterior, mediante recurso de revocación o juicio de nulidad ante el Tribunal Federal de Justicia Administrativa. También revisamos expedientes de proveedores antes de que haya una auditoría, que es cuando la materialidad es más barata de construir. Si quieres saber qué tan sólido es tu expediente, escríbenos por WhatsApp.
Preguntas frecuentes sobre la materialidad ante el SAT
¿Qué hago si mi proveedor aparece en la lista 69-B del SAT?
Primero verifica en qué etapa está. Si es un listado de presuntos, el proveedor todavía puede desvirtuar la presunción, y te conviene empezar a reunir tu evidencia desde ya. Si ya está en el listado definitivo, tienes 30 días siguientes a esa publicación para acreditar que sí recibiste los bienes o servicios, o para corregir tu situación fiscal. Si no haces ninguna de las dos cosas, el SAT puede determinarte el crédito y restringir tu sello digital.
Si mi proveedor no está en ninguna lista, ¿ya estoy a salvo?
No. Según la jurisprudencia 2a./J. 78/2019 (10a.), el SAT puede revisar la materialidad dentro de una auditoría ordinaria, sin seguir el procedimiento del 69-B. Un proveedor sin antecedentes reduce el riesgo, pero no sustituye tu propia evidencia de que la operación ocurrió.
¿Tengo que llevar todos mis contratos con notario?
No es obligatorio para que el contrato sea válido. Para efectos fiscales, la jurisprudencia 2a./J. 161/2019 (10a.) exige fecha cierta en los documentos privados que exhibes ante el SAT. Lo razonable es priorizar las operaciones de monto relevante, con partes relacionadas, de servicios intangibles o con anticipos.
¿Por cuánto tiempo debo conservar la evidencia?
Por regla general, cinco años conforme al art. 30 del CFF, contados desde que presentaste la declaración relacionada. Si la operación sigue produciendo efectos fiscales (por ejemplo, la depreciación de un activo o una pérdida que sigues amortizando), el plazo corre desde la última declaración en que se reflejan esos efectos.
¿Materialidad y razón de negocios son lo mismo?
No. La materialidad pregunta si la operación ocurrió. La razón de negocios (art. 5-A CFF) pregunta si tiene un propósito económico además del ahorro fiscal. Una operación real puede caerse por falta de razón de negocios, y una con lógica comercial puede caerse por no poder probar que existió.
Este artículo es de carácter informativo y no constituye asesoramiento legal. Los criterios jurisprudenciales y los plazos citados deben verificarse frente a la situación concreta y la legislación vigente al momento de actuar. Cada caso tiene particularidades que requieren un análisis específico; para atender tu situación, contáctanos.