¿Ya te llegó un requerimiento por tu devolución? Tienes 20 días para atenderlo (10 si es el segundo) y, si la respuesta queda incompleta, el SAT puede tenerte por desistido de la solicitud. Revisemos tu respuesta antes de presentarla: (33) 3992-5112 o WhatsApp.
¿Este artículo es para ti?
Antes de entrar al procedimiento, responde cuatro preguntas. Si contestas “sí” a cualquiera, es muy probable que tu empresa esté generando saldos a favor de IVA, y que ese dinero esté detenido en el SAT en lugar de trabajar en tu negocio:
¿Tienes exportaciones?
La exportación de bienes y ciertos servicios se grava a tasa 0% (art. 29 LIVA), pero el IVA que pagas a tus proveedores sí es acreditable. El resultado natural es un saldo a favor cada mes.
¿Eres sujeto a tasa 0%?
Alimentos, medicinas de patente, productos agrícolas y otros bienes del art. 2o.-A LIVA: no trasladas IVA en tus ventas, pero lo pagas en insumos, fletes, rentas y servicios.
¿Tus gastos son mayores a tus ingresos?
Una planta nueva, maquinaria, una etapa preoperativa o una temporada baja: cuando el IVA que pagas supera al que cobras, el saldo a favor se acumula mes con mes.
¿Te falta flujo?
Si tu operación aprieta la caja mientras arrastras saldos a favor en tus declaraciones, tienes un activo inmovilizado. Recuperarlo puede ser más barato que cualquier crédito bancario.
En García Carmona revisamos con frecuencia declaraciones de empresas que llevan meses —a veces años— acreditando un saldo que nunca terminan de agotar. Ese saldo no genera rendimiento para la empresa mientras sigue en las declaraciones. La devolución sí lo convierte en efectivo, actualizado por inflación y, si el SAT se retrasa, con intereses.
Por qué el saldo a favor de IVA no se recupera solo
El artículo 6o. de la Ley del IVA es tajante: cuando en tu declaración resulta saldo a favor, únicamente puedes acreditarlo contra el IVA a tu cargo de los meses siguientes hasta agotarlo, o solicitar su devolución, y la devolución debe pedirse por el total del saldo. Una vez solicitado, ese saldo ya no puede acreditarse en declaraciones posteriores.
Hasta 2019 existía la llamada compensación universal, que permitía aplicar el saldo de IVA contra el ISR u otros impuestos federales. La reforma vigente desde 2020 la eliminó. Para un exportador o una empresa a tasa 0%, que casi nunca tiene IVA a cargo, esto significa algo sencillo: si no solicita la devolución, el saldo se queda detenido indefinidamente.
La regla de cuándo nace el derecho también importa. Tratándose de exportación de bienes tangibles, la devolución procede hasta que la exportación se consuma conforme a la legislación aduanera; en los demás casos, hasta que se cobra la contraprestación y en proporción a ella (art. 30 LIVA).
Cómo funciona la solicitud de devolución: paso a paso
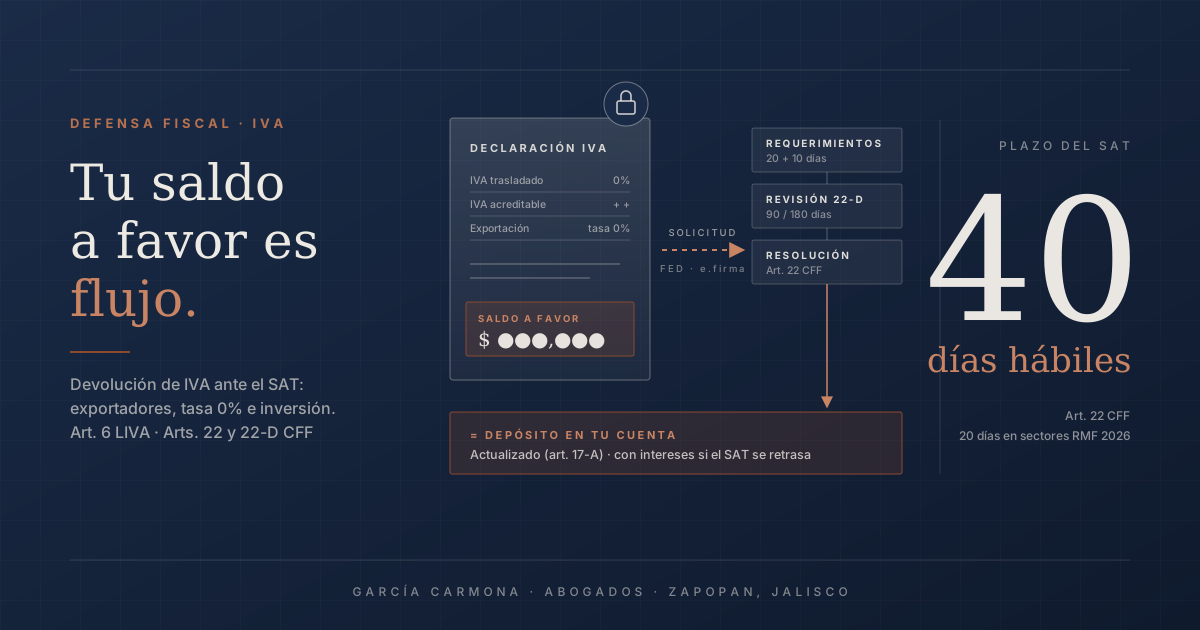
La solicitud se presenta en el Formato Electrónico de Devoluciones (FED) del portal del SAT, con e.firma (art. 22-C CFF) y la documentación que señalan las fichas de trámite del Anexo 2 de la RMF. Así avanza:
Diagnóstico de procedencia
Antes de presentar nada, revisamos que el saldo sea real y defendible: que el IVA acreditable cumpla los requisitos del art. 5o. LIVA, que los CFDI coincidan con la contabilidad y la DIOT, y que no haya proveedores en el listado del art. 69-B CFF.
Antes de solicitarPresentación de la solicitud
Con todos los datos, incluida la cuenta CLABE a nombre del contribuyente. Ojo: si tú o tu domicilio aparecen como no localizados en el RFC, la solicitud se tiene por no presentada (art. 22, quinto párrafo, CFF).
FED · e.firmaPrimer requerimiento
El SAT puede pedirte información adicional dentro de los 20 días siguientes a tu solicitud. Tienes 20 días para atenderlo completo, so pena de tenerte por desistido. Se notifica por buzón tributario.
20 días para responderSegundo requerimiento
Solo dentro de los 10 días siguientes a que cumpliste el primero, y únicamente sobre lo que aportaste. Tienes 10 días para responder. Mientras atiendes requerimientos, el plazo de devolución se suspende.
10 días para responderPosibles facultades de comprobación (art. 22-D)
Si el SAT quiere ir más a fondo, puede iniciar una revisión de gabinete o visita domiciliaria solo para verificar la procedencia del saldo. Debe concluir en 90 días (180 si requiere información a terceros) y no puede determinarte un crédito fiscal con base en esa revisión.
90 / 180 díasResolución y depósito
La devolución debe hacerse dentro de 40 días hábiles desde la solicitud completa, o dentro de los 10 días siguientes a la resolución si hubo facultades de comprobación. Se paga actualizada (art. 17-A CFF) y, si el SAT se retrasa, con intereses (art. 22-A CFF).
40 días hábiles| Etapa | Plazo | Fundamento |
|---|---|---|
| Resolver y devolver | 40 días hábiles desde la solicitud completa | Art. 22, 7o. párrafo, CFF |
| Aclarar errores en la solicitud | 10 días | Art. 22, 6o. párrafo, CFF |
| Primer requerimiento | SAT: 20 días para emitirlo · tú: 20 días para cumplir | Art. 22, 7o. párrafo, CFF |
| Segundo requerimiento | SAT: 10 días para emitirlo · tú: 10 días para cumplir | Art. 22, 7o. párrafo, CFF |
| Facultades de comprobación | 90 días (180 con terceros); 20 días para desvirtuar observaciones | Art. 22-D CFF |
| Devolución tras la revisión | 10 días desde la resolución favorable | Arts. 22 y 22-D, fr. VII, CFF |
| Para solicitarla | Por regla general, 5 años | Arts. 22 y 146 CFF |
¿Tu sector puede recuperar el IVA en 20 días?
La Resolución Miscelánea Fiscal para 2026 mantiene plazos reducidos de 20 días para sectores con alta necesidad de flujo, siempre que se cumplan requisitos como e.firma vigente, opinión de cumplimiento positiva y pagos bancarizados:
| Supuesto | Condición principal | Regla |
|---|---|---|
| Sector agropecuario | Dedicarse exclusivamente a actividades agrícolas, ganaderas, pesqueras o silvícolas | 2.3.3. |
| Alimentos a tasa 0% | Que la producción o distribución represente el 90% del valor de actos o actividades | 2.3.11. |
| Medicinas de patente | Que la producción o distribución represente el 90% del valor de actos o actividades | 2.3.12. |
| Inversión en activo fijo | Saldo mayor a $1,000,000, IVA de la inversión ≥ 50% del acreditable y bienes nuevos | 4.1.6. |
Dos matices: en varios de estos supuestos la primera solicitud se resuelve en el plazo regular de 40 días y las subsecuentes en 20; y el beneficio se pierde si el contribuyente aparece en las listas del art. 69 o del art. 69-B del CFF, o si sus proveedores o partes relacionadas están vinculados con comprobantes falsos. Las empresas con certificación en materia de IVA e IEPS (comercio exterior) tienen su propio esquema de plazos reducidos.
Qué retrasa o pone en riesgo tu devolución
La mayoría de las devoluciones que se complican no fallan porque el saldo sea falso, sino porque el expediente no lo puede demostrar. Estas son las inconsistencias que más vemos:
CFDI que no cuadran
Facturas canceladas, con uso o método de pago incorrecto, complementos de pago faltantes en operaciones en parcialidades, o IVA que no coincide con contabilidad electrónica y DIOT.
Proveedores en la lista 69-B
El IVA facturado por un proveedor en listado definitivo no produce efectos fiscales. Una sola factura de un EFOS puede contaminar la revisión de todo el periodo. Lo explicamos en la materialidad de las operaciones ante el SAT.
Falta de materialidad
El SAT no solo revisa la factura: pide evidencia de que el bien o servicio existió y se usó en tu actividad. Contratos sin fecha cierta y servicios sin entregables son los primeros en caer.
Pagos no bancarizados o compensaciones
El IVA acreditable exige que el impuesto haya sido efectivamente pagado. La SCJN ha resuelto que la compensación civil no es un medio de pago del IVA que dé lugar a acreditamiento o devolución.
Exportación sin soporte aduanero
Pedimentos que no coinciden con las facturas, exportaciones de servicios sin prueba de que se aprovechan en el extranjero o cobros sin rastro bancario.
Requerimientos mal atendidos
Responder a medias, fuera de plazo o con documentos que generan nuevas dudas. Es la causa más evitable de perder una devolución, como veremos enseguida.
Tres criterios recientes que cambian la estrategia
1. Si respondes a medias, no habrá segundo requerimiento
En la jurisprudencia 2a./J. 33/2025 (11a.), la Segunda Sala de la SCJN resolvió que la autoridad solo puede formular un segundo requerimiento cuando el contribuyente atendió en su totalidad el primero. Para considerarlo cumplido, basta verificar que se respondió cada punto, sin valorar todavía el fondo. La lectura práctica es clara: un primer requerimiento contestado de forma incompleta te expone a que la solicitud se tenga por desistida. Cada punto del requerimiento debe tener respuesta.
2. Una negativa por forma que no impugnas, te cierra la puerta
En la jurisprudencia 2a./J. 32/2025 (11a.), derivada de la contradicción de criterios 191/2024, la Segunda Sala determinó que si el SAT niega la devolución por cuestiones formales y no impugnas esa resolución, no puedes volver a presentar la solicitud por el mismo saldo subsanando las deficiencias. Antes, muchos contribuyentes simplemente “volvían a meterla”. Hoy, la negativa debe combatirse dentro de plazo: recurso de revocación ante el SAT o juicio de nulidad ante el Tribunal Federal de Justicia Administrativa, ambos en 30 días hábiles.
3. Los intereses a tu favor tienen un tope de cinco años
El penúltimo párrafo del art. 22-A del CFF establece que, en ningún caso, los intereses a cargo del fisco federal excederán de los causados en los últimos cinco años. El 5 de octubre de 2026, al resolver el amparo en revisión 124/2026, el Pleno de la Suprema Corte declaró constitucional ese límite por unanimidad. Era la primera vez que la Corte se pronunciaba sobre el tema.
El caso ilustra bien el riesgo. Una empresa pagó IVA en exceso en 2013, pidió la devolución en 2016 y, después de más de ocho años de litigio, la obtuvo en octubre de 2024. El SAT solo le pagó cinco años de intereses, no los cerca de once que reclamaba. La empresa argumentó que el tope equivalía a una expropiación indirecta sin indemnización. La Corte respondió que el derecho de propiedad admite límites legales con un fin legítimo, en este caso evitar una carga excesiva al erario. También sostuvo que los intereses posteriores al quinto año nunca llegaron a ser un derecho exigible, porque la propia ley dispone que dejan de generarse.
Un matiz importante: el tope aplica a los intereses (art. 22-A), no a la actualización por inflación. El art. 22 del CFF ordena devolver la cantidad actualizada desde el mes del pago indebido o de la declaración con saldo a favor hasta que el dinero queda a tu disposición, sin ese límite. La inflación queda cubierta. Lo que se pierde es el rendimiento del dinero después del quinto año. El mensaje para las empresas: esperar no conviene. Cuanto antes se solicite la devolución bien integrada, y se impugne a tiempo cualquier negativa, menos valor se queda en el camino.
¿Pedir la devolución detona una auditoría?
No necesariamente, pero hay que asumir que el SAT revisará. Dos reglas del art. 22 CFF conviene tener presentes. Primero, pedir información en un requerimiento no equivale a iniciar facultades de comprobación. Segundo, si el SAT devuelve sin ejercer esas facultades, la devolución no implica una resolución favorable: la autoridad conserva su facultad de revisar después y, si el saldo no procedía, cobrar recargos sobre lo devuelto.
Por eso insistimos en preparar la solicitud como si fuera a revisarse a fondo. Si el SAT inicia facultades bajo el art. 22-D, la revisión se limita a la procedencia del saldo, tiene plazos fatales (si no concluye en tiempo, sus actuaciones quedan sin efecto) y te otorga 20 días para desvirtuar las observaciones antes de resolver. Es una etapa en la que se puede ganar o perder la devolución. Conviene enfrentarla con el expediente ordenado y con estrategia, como en cualquier auditoría del SAT.
¿En qué podemos ayudarte?
En García Carmona acompañamos a empresas en todo el ciclo de la devolución, desde el diagnóstico hasta el depósito y, si hace falta, la defensa:
Antes de solicitar
- Análisis de saldos a favor de IVA y revisión de su procedencia.
- Revisión de CFDI, declaraciones y documentación soporte.
- Identificación de inconsistencias que puedan retrasar o poner en riesgo la devolución.
Durante el trámite
- Integración y preparación de la información necesaria para la solicitud.
- Presentación y seguimiento de solicitudes de devolución de IVA ante el SAT.
- Atención y seguimiento de requerimientos de información emitidos por la autoridad.
De forma permanente
- Asesoría para mantener una adecuada integración documental y fiscal, de modo que cada nueva solicitud sea más rápida que la anterior.
- Si el SAT niega la devolución: recurso de revocación o juicio de nulidad para recuperarla.
Un saldo a favor de IVA puede representar una cantidad importante de recursos para tu negocio. Una correcta revisión y presentación de la solicitud puede ayudarte a recuperar ese dinero de manera ordenada y con respaldo fiscal.
Déjanos revisar tu caso. Solicita una evaluación de tu saldo a favor de IVA y conoce las alternativas disponibles para tu empresa.
Preguntas frecuentes sobre la devolución de IVA
¿Cuánto tarda el SAT en devolver un saldo a favor de IVA?
El art. 22 del CFF le da 40 días hábiles desde que presentas la solicitud completa. Ese plazo se detiene mientras atiendes requerimientos, y si el SAT inicia facultades de comprobación (art. 22-D), la revisión puede durar hasta 90 días (180 si pide información a terceros). Los sectores agropecuario, de alimentos y medicinas a tasa 0% y los proyectos de inversión en activo fijo pueden obtener resolución en 20 días conforme a la RMF 2026, si cumplen los requisitos.
¿Puedo compensar mi saldo a favor de IVA contra el ISR?
No. Desde 2020, el art. 6o. de la LIVA solo permite acreditar el saldo contra el IVA de meses siguientes o solicitar su devolución, por el total del saldo. Si tu actividad genera saldos a favor de forma recurrente, la devolución es la única vía para convertirlos en flujo.
¿Qué pasa si no contesto completo un requerimiento del SAT?
Tienes 20 días para el primer requerimiento y 10 días para el segundo; si no cumples, el SAT te tiene por desistido. Además, según la jurisprudencia 2a./J. 33/2025 (11a.), el segundo requerimiento solo procede si el primero se atendió en su totalidad. Una respuesta incompleta puede costarte la solicitud entera.
¿Qué hago si el SAT niega mi devolución de IVA?
Impugnarla dentro de 30 días hábiles, mediante recurso de revocación ante el SAT o juicio de nulidad ante el TFJA. No la dejes pasar: conforme a la jurisprudencia 2a./J. 32/2025 (11a.), si la negativa fue por cuestiones formales y no la impugnas, ya no puedes volver a presentar la solicitud por ese saldo.
¿Cuánto tiempo tengo para solicitar la devolución?
Por regla general, cinco años: la obligación de devolver prescribe en los mismos términos que el crédito fiscal, y tu solicitud interrumpe la prescripción, salvo que te desistas. Aun así, no conviene esperar: el saldo deja de trabajar para tu negocio y los intereses a cargo del fisco tienen un tope de cinco años (art. 22-A CFF).
Este artículo es de carácter informativo y no constituye asesoramiento legal. Los plazos, reglas de la Resolución Miscelánea Fiscal y criterios jurisprudenciales citados deben verificarse frente a la situación concreta y la legislación vigente al momento de actuar. La procedencia de cada devolución depende de la documentación y de las circunstancias particulares del contribuyente; para evaluar tu caso, contáctanos.