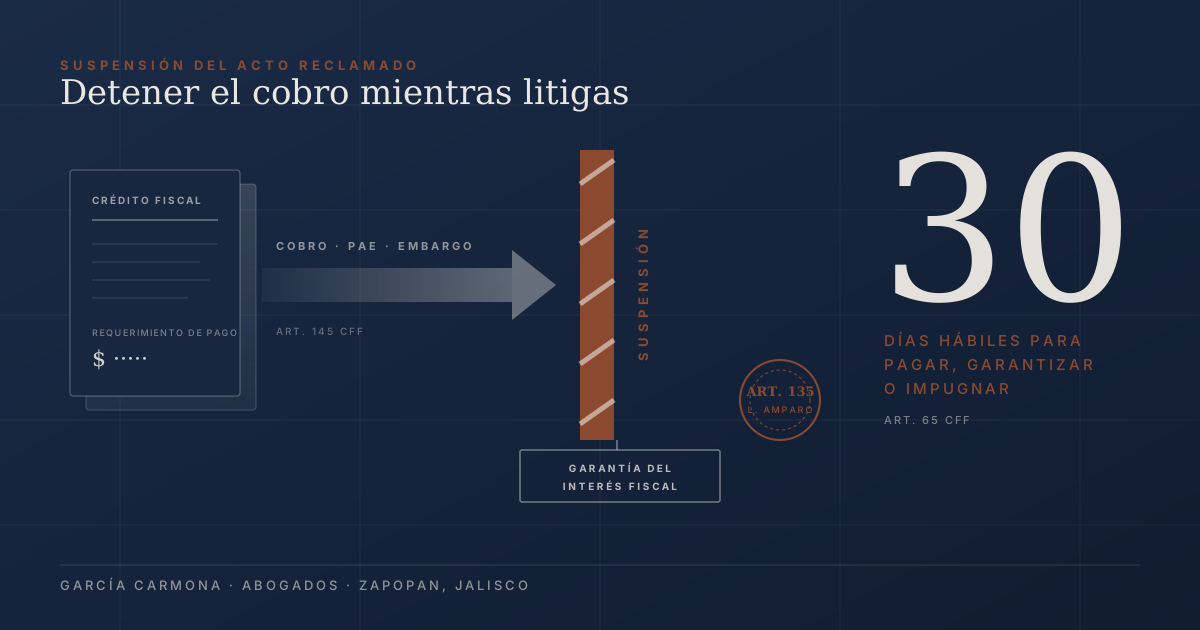
Si ya te notificaron un crédito fiscal, un requerimiento de pago o un embargo: tienes, por regla general, 30 días hábiles para pagar, garantizar o impugnar (Art. 65 CFF), y 15 días hábiles si la vía es el amparo (Art. 17 Ley de Amparo). Llama al (33) 3992-5112 o escríbenos por WhatsApp antes de que el SAT avance sobre tus cuentas.
Impugnar no detiene el cobro
Es el error más caro que vemos en la práctica: el contribuyente presenta su recurso o su demanda, siente que "ya se defendió" y semanas después el banco le informa que su cuenta está inmovilizada. La razón es simple. Una cosa es discutir si el crédito fiscal es legal; otra muy distinta es impedir que se cobre mientras se discute.
Cuando un crédito fiscal no se paga ni se garantiza dentro del plazo del Art. 65 CFF, el SAT puede exigirlo mediante el procedimiento administrativo de ejecución (PAE, Art. 145 CFF): requerimiento de pago, embargo de bienes, inmovilización de cuentas bancarias (Art. 156-Bis CFF) y, al final, remate. Nada de eso se detiene solo porque exista un litigio en trámite. Se detiene con la suspensión.
En García Carmona tratamos la suspensión como una pieza de la estrategia, no como un trámite accesorio. Un buen argumento de fondo que llega cuando ya te embargaron la operación de la empresa es, en los hechos, un argumento que llegó tarde.
Las tres vías para suspender el cobro
La suspensión no es exclusiva del amparo. Cada medio de defensa tiene la suya, con reglas propias. Elegir bien la vía es lo que define qué tan rápido se frena el cobro y qué te van a pedir a cambio:
| Elemento | Recurso de revocación | Juicio de nulidad (TFJA) | Amparo indirecto |
|---|---|---|---|
| Fundamento | Arts. 141, 142 y 144 CFF | Arts. 24 y 28 LFPCA | Arts. 128, 135 y 138 Ley de Amparo |
| Quién la otorga | La propia autoridad fiscal, al aceptar la garantía | El Magistrado Instructor / la Sala Regional | El Juzgado de Distrito |
| Garantía | Requerida; desde 2026 ya no se difiere hasta que se resuelva el recurso | Requerida ante la autoridad ejecutora; la Sala puede reducirla en supuestos acotados | Requerida ante la autoridad exactora; el juez puede reducirla o dispensarla en 3 supuestos |
| Ventaja | Sin costo de juicio; vía administrativa | Juez independiente del SAT; suspensión provisional rápida | Protección constitucional; útil ante actos graves e inminentes |
| Plazo para promover | 30 días hábiles | 30 días hábiles | 15 días hábiles |
Recurso de revocación: el cambio de 2026
Durante años, quien interponía en tiempo y forma el recurso de revocación no tenía que exhibir la garantía sino hasta que el recurso se resolviera. Con la reforma al CFF publicada en el DOF el 7 de noviembre de 2025, ese beneficio desapareció del Art. 144 CFF para la revocación y subsiste para el recurso de inconformidad ante el IMSS y el INFONAVIT. Para 2026 se previó un régimen transitorio que da un plazo especial para garantizar en recursos de revocación presentados en tiempo y forma; el régimen exacto depende de la fecha de presentación, así que conviene revisarlo caso por caso.
Juicio de nulidad: suspensión ante el TFJA
En el juicio contencioso administrativo, el Art. 28 LFPCA permite pedir la suspensión de la ejecución desde la demanda. Tratándose de créditos fiscales, la suspensión surte efectos si se ha constituido o se constituye la garantía ante la autoridad ejecutora. Su gran valor práctico es que la decide un tribunal, no la autoridad que te está cobrando.
Amparo: el nuevo Art. 135
La reforma a la Ley de Amparo publicada el 16 de octubre de 2025 reescribió la suspensión en materia fiscal. El Art. 135 establece que la suspensión contra actos de determinación, liquidación, ejecución o cobro de créditos fiscales puede concederse discrecionalmente y surte efectos si se constituye la garantía del interés fiscal ante la autoridad exactora. El juez puede reducirla o dispensarla en tres supuestos: embargo firme con bienes suficientes, crédito que excede la capacidad económica del quejoso, o quejoso que es un tercero ajeno a la deuda.
Lo que cambió con las reformas 2025–2026
En poco más de seis meses cambiaron las reglas del juego. Estos son los puntos que hoy definen cualquier estrategia de suspensión frente al SAT:
La garantía se vuelve condición en el amparo fiscal
Art. 135 Ley de Amparo (DOF 16-oct-2025): sin garantía del interés fiscal, la suspensión no surte efectos, salvo los tres supuestos de reducción o dispensa.
Créditos firmes: solo billete de depósito o carta de crédito
Si el crédito deriva de una resolución liquidatoria que ya se impugnó y quedó firme, o se reclama la negativa de prescripción, la garantía en amparo debe ser billete de depósito o carta de crédito de institución autorizada. Fianza, hipoteca o embargo ya no bastan en ese supuesto.
Amparo contra el cobro de créditos firmes: hasta la convocatoria de remate
Art. 107 Ley de Amparo: contra la ejecución de créditos firmes ya impugnados, el amparo indirecto solo procede hasta la publicación de la convocatoria de remate. En paralelo, el Art. 124 CFF hizo improcedente la revocación contra esos cobros.
La revocación ya no difiere la garantía
Art. 144 CFF (DOF 7-nov-2025): interponer el recurso de revocación ya no libera de garantizar hasta su resolución, con un régimen transitorio para 2026.
Libertad para elegir la forma de garantía
Art. 141 CFF (DOF 9-abr-2026): se eliminó el orden obligatorio entre las formas de garantía. El contribuyente puede elegir la que mejor se ajuste a su liquidez.
La garantía del interés fiscal: el precio de la suspensión
Garantizar no es pagar. Es asegurar al fisco que, si pierdes el litigio, el crédito podrá cobrarse. El Art. 141 CFF admite, entre otras formas: depósito en dinero (billete de depósito), carta de crédito, prenda, hipoteca, fianza otorgada por institución autorizada, obligación solidaria asumida por un tercero con solvencia, embargo en la vía administrativa y títulos valor o cartera de créditos.
El monto no es solo la suerte principal: comprende las contribuciones adeudadas, sus accesorios y los recargos que se causen hacia adelante. Por eso, en créditos relevantes, la decisión sobre cómo garantizar tiene tanto impacto financiero como la decisión de litigar: una fianza tiene costo anual; un embargo en vía administrativa sobre un inmueble no afecta el flujo; un billete de depósito inmoviliza efectivo.
Cuando la empresa simplemente no puede garantizar el monto completo, la pregunta correcta no es "¿me amparo o no?", sino "¿puedo acreditar que el crédito excede mi capacidad económica?". Ese es uno de los supuestos de reducción o dispensa del Art. 135, y se prueba con estados financieros y documentación, no con afirmaciones.
Suspensión provisional y definitiva en el amparo
En el amparo indirecto la suspensión se resuelve en dos momentos. La provisional se decide al admitir la demanda, con base en lo que se acredita de inicio; la definitiva, en la audiencia incidental, tras el informe previo de la autoridad. Para concederla, el juez pondera la apariencia del buen derecho, el peligro en la demora y que no se cause perjuicio al interés social (Arts. 128 y 138 Ley de Amparo, reformados en 2025).
En materia fiscal, conceder la suspensión no basta: hay que hacerla efectiva constituyendo la garantía ante la autoridad y acreditándolo. Una suspensión concedida y no garantizada no detiene el embargo.
Cómo pedir la suspensión paso a paso
Así es como estructuramos la suspensión en los casos de cobro coactivo que atendemos:
Cómputo de plazos y estado del cobro
Identificamos en qué etapa está el crédito —determinado, exigible, en PAE, con embargo— y calculamos los plazos que corren: 30 días hábiles del Art. 65 CFF, 15 días del amparo, o el que corresponda.
Día 1Elección de la vía de defensa
Revocación, nulidad o amparo, según el acto, su gravedad y el principio de definitividad. La vía determina quién decide la suspensión y qué garantía se exige.
1–3 días hábilesEstrategia de garantía
Definimos la forma de garantía más eficiente para tu flujo (Art. 141 CFF) o, si procede, preparamos la prueba para pedir su reducción o dispensa.
En paralelo a la demandaSolicitud de suspensión con la demanda o el recurso
Pedimos la suspensión desde el primer escrito, con los argumentos de apariencia del buen derecho y peligro en la demora, y la acreditamos ante la autoridad ejecutora.
Provisional: al admitirseVigilancia del cumplimiento
Si la autoridad embarga o inmoviliza cuentas pese a la suspensión, denunciamos el incumplimiento y pedimos la liberación de inmediato.
Durante todo el juicioErrores que cuestan la suspensión
- Esperar al embargo para moverse. Cuando el cobro ya avanzó, las opciones se reducen; en créditos firmes, la ventana del amparo se cierra con la convocatoria de remate.
- Pedir la suspensión y no garantizar. En materia fiscal, la suspensión concedida no surte efectos hasta que se constituye la garantía.
- Asumir que la revocación "congela" el cobro como antes. Desde la reforma de 2026, esa regla cambió.
- Escoger la forma de garantía sin análisis financiero. La diferencia entre una fianza, un embargo administrativo y un billete de depósito puede ser enorme para tu flujo.
- Afirmar incapacidad económica sin probarla. La reducción o dispensa de la garantía requiere evidencia contable sólida.
Si el SAT ya te requirió el pago o te embargó, en García Carmona revisamos en una primera consulta en qué etapa está tu crédito, qué vía conviene y cómo garantizar sin paralizar la operación de tu empresa.
Preguntas frecuentes sobre la suspensión del cobro del SAT
¿Presentar el recurso o la demanda detiene por sí solo el cobro del SAT?
No. Impugnar un crédito fiscal no suspende automáticamente el procedimiento administrativo de ejecución. Para que el SAT no cobre ni embargue mientras se resuelve el asunto, hay que obtener la suspensión y, por regla general, garantizar el interés fiscal (Arts. 65, 141 y 144 CFF; Art. 28 LFPCA; Art. 135 Ley de Amparo).
¿Puedo obtener la suspensión sin garantizar el crédito fiscal?
Como regla, no. En amparo, el Art. 135 permite reducir o dispensar la garantía solo si ya hay un embargo firme con bienes suficientes, si el crédito excede tu capacidad económica o si eres un tercero que no es deudor directo ni solidario. En el juicio de nulidad, la Sala también puede reducirla en supuestos similares. En todos los casos hay que probarlo.
¿Sigo pudiendo diferir la garantía si presento recurso de revocación?
Ya no como antes. Con la reforma al CFF publicada el 7 de noviembre de 2025, el Art. 144 dejó de liberar de la garantía a quien interpone la revocación; el beneficio subsiste para el recurso de inconformidad ante el IMSS y el INFONAVIT. Para 2026 existe un régimen transitorio con un plazo especial para garantizar; depende de la fecha en que se presentó el recurso.
¿Qué cambió en la suspensión del amparo fiscal con la reforma de 2025?
La reforma publicada el 16 de octubre de 2025 condiciona la suspensión fiscal a que se constituya la garantía ante la autoridad exactora (Art. 135). Si el crédito ya quedó firme tras impugnarse, la garantía debe ser billete de depósito o carta de crédito. Y el amparo contra el cobro de esos créditos firmes solo procede hasta la convocatoria de remate (Art. 107).
¿Con qué puedo garantizar el interés fiscal?
El Art. 141 CFF admite depósito en dinero, carta de crédito, prenda, hipoteca, fianza, obligación solidaria de un tercero, embargo en la vía administrativa y títulos valor o cartera de créditos. Desde la reforma del 9 de abril de 2026 ya no hay orden obligatorio: puedes elegir. Para créditos firmes en amparo, la ley exige billete de depósito o carta de crédito.
Este artículo es de carácter informativo y no constituye asesoramiento legal. Refleja la legislación vigente a la fecha de publicación, incluidas las reformas a la Ley de Amparo (DOF 16-oct-2025) y al Código Fiscal de la Federación (DOF 7-nov-2025 y 9-abr-2026), cuya aplicación puede variar según la fecha y etapa de cada asunto y los criterios que emitan los tribunales. Cada caso requiere análisis específico. Para atención a tu situación concreta, contáctanos.